Qué significa 30/60/25 en la aseguranza de auto
Respuesta corta 30/60/25 indica los límites de su cobertura de responsabilidad, en miles de dólares: hasta $30,000 por las lesiones de cada persona, hasta $60,000 en total por las lesiones de un accidente y hasta $25,000 por los daños a la propiedad ajena. Es el mínimo que exige Texas, según su Departamento de Seguros (TDI).
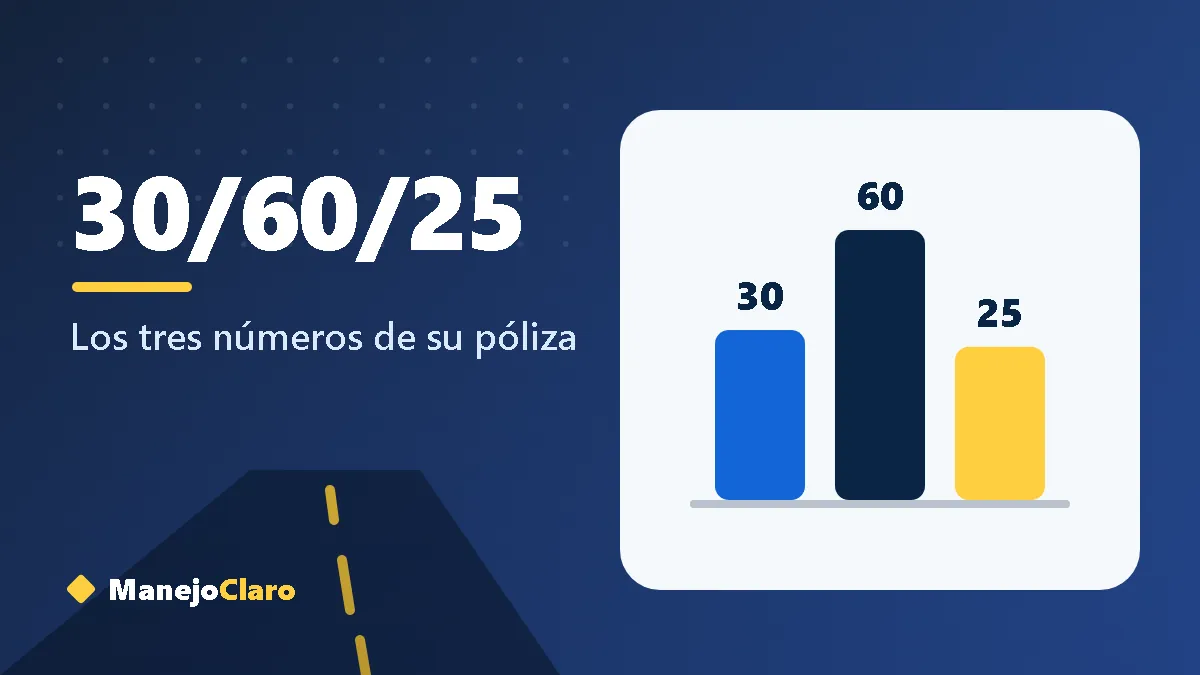
Los tres números, uno por uno
La notación con barras resume tres límites distintos de la responsabilidad civil, la cobertura que paga los daños que usted causa a otros. Siempre van en el mismo orden:
Primer número: lesiones por persona (30)
Es lo máximo que pagará la aseguradora por las lesiones de una sola persona herida en el accidente que usted causó: atención médica, rehabilitación y otras pérdidas que esa persona le reclame. Con 30/60/25, ese tope es de $30,000 por persona.
Segundo número: lesiones por accidente (60)
Es el máximo total para todas las personas heridas en un mismo accidente. Aunque haya cuatro heridos, la aseguradora no pagará más de $60,000 en conjunto, y ninguno de ellos recibirá más de $30,000.
Tercer número: daños a la propiedad (25)
Es el máximo por los bienes ajenos que dañe: el otro vehículo, una cerca, un buzón, un semáforo. Con 30/60/25, hasta $25,000 por accidente. Ojo: este número no paga su propio carro. Para eso existe la colisión, que forma parte de lo que se llama full cover.
Un ejemplo para entenderlo
Imagine que en Texas usted pasa un semáforo en rojo y choca contra un auto con dos ocupantes. Ambos resultan heridos y el otro vehículo queda muy dañado. Con una póliza mínima 30/60/25, ocurriría esto:
- La aseguradora paga las lesiones de cada ocupante hasta $30,000 por persona.
- Entre los dos, nunca más de $60,000.
- Por el auto dañado y cualquier otro bien afectado, hasta $25,000.
Si las facturas médicas de uno de los heridos superan los $30,000, o si reparar o reponer el otro carro cuesta más de $25,000, la aseguradora deja de pagar en ese tope. La diferencia se le puede reclamar a usted, incluso con una demanda. Por eso el propio Departamento de Seguros de Texas advierte que los límites mínimos pueden quedarse cortos si causa un choque con varios vehículos o si el auto del otro conductor queda como pérdida total.
La misma notación en otros estados
Cada estado fija sus propios números, así que «30/60/25» solo es el mínimo de Texas. Esta tabla muestra el mínimo de responsabilidad de los diez estados que cubrimos, con enlace a la ficha de cada uno:
| Estado | Responsabilidad mínima | Otros requisitos |
|---|---|---|
| Arizona | 25/50/15 | — |
| California | 30/60/15 | — |
| Colorado | 25/50/15 | MedPay $5,000 y UM, salvo renuncia por escrito |
| Florida | Sin lesiones a terceros (BI) en el mínimo general | PDL $10,000 + PIP $10,000 |
| Georgia | 25/50/25 | — |
| Illinois | 25/50/20 | UM 25/50 |
| Nueva Jersey | 35/70/25 | PIP $15,000 |
| Nueva York | 25/50/10 | 50/100 por muerte; PIP $50,000; UM 25/50 |
| Nuevo México | 25/50/10 | — |
| Texas | 30/60/25 | — |
Fíjese en dos casos especiales. Nueva York añade límites más altos cuando hay fallecidos. Florida, en su mínimo general, no exige cobertura de lesiones a terceros: pide PIP y daños a la propiedad.
¿Por qué el mínimo puede quedarse corto?
Los mínimos legales se diseñaron para garantizar una protección básica a las víctimas, no para cubrir cualquier accidente. Tres situaciones los superan con facilidad:
- Varios heridos. El límite por accidente se reparte entre todos. Cuantas más personas resulten lesionadas, menos le toca a cada una.
- Vehículos caros. Muchos autos y camionetas que circulan hoy cuestan más que el límite de daños a la propiedad de varios estados.
- Lesiones graves. Una hospitalización larga o una cirugía pueden consumir el límite por persona.
Cuando eso ocurre, lo que queda por pagar puede afectar a sus ahorros o a sus ingresos futuros. La única forma de saber cuánto cuesta protegerse más en su caso es pedir a su aseguradora cotizaciones con varios niveles de límites y compararlas. Le explicamos qué mueve ese precio en de qué depende el precio de la aseguranza.
Límites separados frente a límite combinado (CSL)
La notación 30/60/25 describe límites separados (split limits): un tope para cada concepto. Algunas pólizas usan en cambio un límite combinado único (combined single limit, CSL): una sola cantidad por accidente que se reparte libremente entre lesiones y daños materiales.
El CSL da más flexibilidad, porque un accidente con muchos daños materiales y pocas lesiones (o al revés) puede aprovechar todo el límite. Si su póliza usa CSL, compruebe con su aseguradora que cumple el mínimo de su estado.
Dónde ver sus límites en la póliza
Abra la página de declaraciones. Busque líneas como Bodily Injury Liability (lesiones), seguida de dos cantidades por persona y por accidente, y Property Damage Liability (daños a la propiedad), con una sola cantidad. A veces aparecen abreviadas como «30/60» y «25», o con los miles completos.
Con esos números a mano, el verificador «¿Cumple mi póliza el mínimo de mi estado?» le dice en segundos si cumple la ley de su estado y qué le falta si no la cumple.
Preguntas frecuentes
¿30/60/25 es lo mismo en todos los estados?
No. 30/60/25 es el mínimo de Texas. California exige 30/60/15 desde el 1 de enero de 2025, Nueva Jersey 35/70/25 desde el 1 de enero de 2026 y otros estados usan 25/50 con distintos límites de daños. Consulte la tabla de esta página.
¿El 25 cubre mi propio carro?
No. El tercer número paga los bienes ajenos que usted daña. Los daños de su propio vehículo los cubre la colisión, que es opcional por ley.
¿Qué significa 30/60/15 en California?
Que la aseguradora paga hasta $30,000 por las lesiones de cada persona, $60,000 por todas las de un accidente y $15,000 por daños a la propiedad ajena. Es el mínimo de California desde el 1 de enero de 2025, según el Departamento de Seguros de California.
¿Puedo contratar límites más altos que el mínimo?
Sí. El mínimo es un piso legal, no un techo. Puede pedir límites más altos y comparar cuánto cambia la prima en su caso.
Fuentes y fecha de verificación
Definición y ejemplo de 30/60/25: guía de seguros de auto del Departamento de Seguros de Texas (TDI). Mínimos de los demás estados: fuentes oficiales enlazadas en cada ficha estatal. Todos los datos fueron consultados el 7 de octubre de 2026.