Requisitos de aseguranza de auto por estado: los mínimos de 10 estados
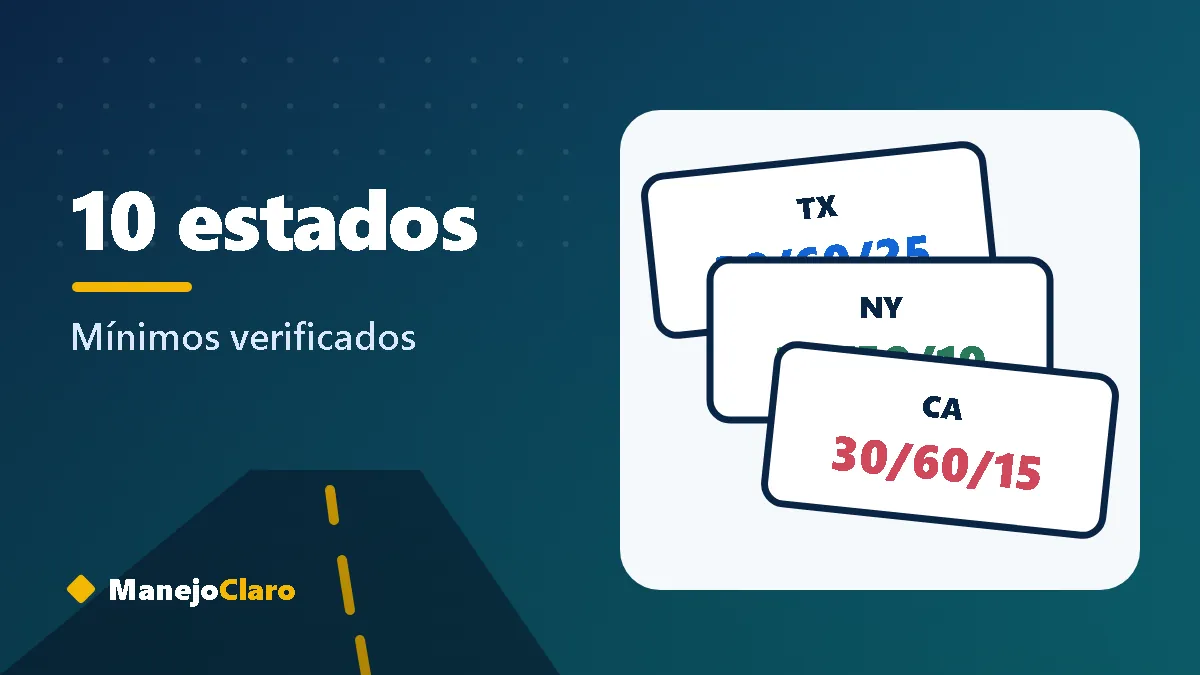
Respuesta corta Cada estado fija su propio mínimo de aseguranza. De los diez estados con gran población hispana que cubrimos, Nueva Jersey tiene los límites de lesiones más altos (35/70/25 desde 2026) y Florida es el único que no exige cobertura de lesiones a terceros en su mínimo general (pide PIP y PDL). Todos los datos se verificaron en fuente oficial el 7 de octubre de 2026.
Cómo leer los requisitos de su estado
Los requisitos de aseguranza de un estado suelen tener hasta tres capas, y conviene distinguirlas antes de comparar:
- La responsabilidad civil mínima, expresada con tres números como 25/50/15: lesiones por persona, lesiones por accidente y daños a la propiedad, en miles de dólares. Es el núcleo del requisito en casi todos los estados. Si la notación no le resulta familiar, lea primero qué significa 30/60/25.
- Las coberturas para usted que exigen algunos estados, como el PIP en los estados no-fault o la cobertura de motorista sin seguro en Illinois y Nueva York.
- Las coberturas incluidas salvo renuncia: en Colorado y Texas, ciertas coberturas vienen en la póliza y solo desaparecen si usted las rechaza por escrito. No son obligatorias, pero tampoco puede ignorarlas.
Las tres capas son mínimos legales. Ninguna incluye la protección de su propio vehículo, que depende de la colisión y la comprensiva, el llamado full cover.
Estados de culpa y estados no-fault
Antes de mirar cifras, conviene saber qué sistema sigue su estado, porque cambia quién paga sus lesiones tras un accidente.
En los estados de culpa (at-fault), el seguro de responsabilidad del conductor culpable paga las lesiones y los daños de los demás. De los estados que cubrimos, siguen este sistema California, Texas, Illinois, Arizona, Colorado, Nuevo México y Georgia. En ellos, el requisito central es la responsabilidad civil.
En los estados no-fault, cada persona acude primero a su propio PIP para sus lesiones, sin importar la culpa, y el derecho a demandar al culpable se limita a las lesiones que superan un umbral. Entre nuestros estados son Florida, Nueva York y Nueva Jersey, y por eso los tres exigen PIP. Para los daños del vehículo, en cambio, vuelve a mandar la culpa. Todo el detalle está en PIP y no-fault.
Tabla comparativa de los 10 estados
Esta tabla reúne los mínimos verificados de los diez estados. Haga clic en el nombre del estado para ver su ficha completa, con la fuente oficial enlazada:
| Estado | Sistema | Lesiones a terceros (persona / accidente) | Daños a la propiedad | Otros requisitos |
|---|---|---|---|---|
| California | Culpa | $30,000 / $60,000 | $15,000 | Vigente desde el 1 de enero de 2025 |
| Texas | Culpa | $30,000 / $60,000 | $25,000 | — |
| Florida | No-fault | No incluida en el mínimo general | PDL $10,000 | PIP $10,000 |
| Nueva York | No-fault | $25,000 / $50,000 Muerte: $50,000 / $100,000 | $10,000 | PIP $50,000; UM $25,000 / $50,000 |
| Illinois | Culpa | $25,000 / $50,000 | $20,000 | UM $25,000 / $50,000 |
| Arizona | Culpa | $25,000 / $50,000 | $15,000 | — |
| Nueva Jersey | No-fault | $35,000 / $70,000 | $25,000 | PIP mínimo $15,000; Vigente desde el 1 de enero de 2026 |
| Colorado | Culpa | $25,000 / $50,000 | $15,000 | MedPay $5,000 y UM, salvo renuncia por escrito |
| Nuevo México | Culpa | $25,000 / $50,000 | $10,000 | — |
| Georgia | Culpa | $25,000 / $50,000 | $25,000 | — |
Tres datos llaman la atención. California subió su mínimo el 1 de enero de 2025 y Nueva Jersey el 1 de enero de 2026, así que muchas pólizas antiguas que circulan por internet ya no reflejan el requisito actual. Nueva York es el único que distingue un límite específico para los casos de muerte. Y Florida es el único que no incluye lesiones a terceros en su mínimo general.
Por dónde empezar según su situación
- «Acabo de mudarme de estado». Abra la ficha de su nuevo estado y lea cómo cambiar la licencia de otro estado: la póliza, el registro y la licencia deben pasar al nuevo estado.
- «Voy a renovar mi póliza en California o Nueva Jersey». Compruebe que refleja el mínimo vigente: 30/60/15 en California y 35/70/25 en Nueva Jersey.
- «Vivo en Florida y no entiendo por qué no tengo cobertura de lesiones a terceros». Vea la ficha de Florida.
- «En Colorado o Texas me dieron un formulario para rechazar coberturas». Lea las fichas de Colorado y Texas antes de firmar.
- «Solo quiero saber si cumplo». Use el verificador del mínimo de su estado.
- «Mi estado no aparece». Consulte el departamento de seguros de su estado. Iremos ampliando las fichas.
Lo que la tabla no le dice
Una tabla de mínimos es un buen punto de partida, pero tiene límites que conviene tener presentes:
- El mínimo no es una recomendación. Solo indica lo que exige la ley para manejar. Un accidente serio puede superar esos límites, y la diferencia se le puede reclamar a usted.
- Su prestamista puede pedir más. Si el carro está financiado o en leasing, el contrato suele exigir colisión y comprensiva.
- Las plataformas de transporte tienen reglas propias. Si maneja para una app de viajes o entregas, necesita una cobertura adecuada a ese uso.
- Las leyes cambian. Por eso cada ficha indica la fuente y la fecha de verificación. Antes de contratar o renovar, confirme el dato en la fuente oficial enlazada.
Todas las guías de requisitos por estado
Una ficha por estado, con su mínimo, la fuente oficial y la fecha en que lo comprobamos. Al final, el verificador para su póliza.
Aseguranza de auto en California: el mínimo 30/60/15 explicado
El mínimo de California tras la subida de 2025, qué protege y cómo verificar su póliza.
Leer la guía →
Aseguranza de auto en Texas: el mínimo 30/60/25 y lo que conviene saber
El mínimo de Texas, el PIP y la UM que vienen incluidos salvo rechazo, y cómo verificar su póliza.
Leer la guía →
Aseguranza de auto en Florida: PIP de $10,000 y PDL de $10,000
Los dos requisitos de Florida, lo que falta en el mínimo y cómo verificar su póliza.
Leer la guía →
Aseguranza de auto en Nueva York: todos los mínimos explicados
Los cuatro bloques obligatorios de Nueva York, el no-fault y el cuidado con los lapsos.
Leer la guía →
Aseguranza de auto en Illinois: 25/50/20 y motorista sin seguro obligatorio
El mínimo de Illinois, la cobertura de motorista sin seguro obligatoria y cómo verificar su póliza.
Leer la guía →
Aseguranza de auto en Arizona: el mínimo 25/50/15 sin letra pequeña
El mínimo de Arizona, las coberturas que conviene valorar con su clima y cómo verificar su póliza.
Leer la guía →
Aseguranza de auto en Nueva Jersey: el mínimo sube a 35/70/25
La subida de 2026, el PIP de Nueva Jersey, la opción para demandar y cómo verificar su póliza.
Leer la guía →
Aseguranza de auto en Colorado: 25/50/15 y lo que se incluye salvo renuncia
El mínimo de Colorado, el MedPay y la UM que vienen incluidos salvo renuncia, y cómo verificar su póliza.
Leer la guía →
Aseguranza de auto en Nuevo México: el mínimo 25/50/10 explicado
El mínimo de Nuevo México, su límite de daños más bajo y cómo verificar su póliza.
Leer la guía →
Aseguranza de auto en Georgia: el mínimo 25/50/25 paso a paso
El mínimo de Georgia, cómo funciona el sistema de culpa y cómo verificar su póliza.
Leer la guía →
¿Cumple mi póliza el mínimo de mi estado?
Escriba los límites de su póliza y compare con el mínimo verificado de 10 estados.
Leer la guía →Preguntas frecuentes
¿Qué estado exige la aseguranza más alta de esta lista?
En límites de lesiones a terceros, Nueva Jersey, con 35/70/25 desde el 1 de enero de 2026. Nueva York exige más coberturas distintas: responsabilidad, límites por muerte, PIP y motorista sin seguro.
Si me mudo, ¿cuándo tengo que cambiar mi aseguranza?
En cuanto establezca su residencia en el nuevo estado, la póliza debe adaptarse a sus reglas, normalmente al registrar allí el vehículo. Cada estado fija sus plazos: consulte la agencia de vehículos del estado de destino.
¿Mi póliza me cubre si manejo de visita en otro estado?
Normalmente sí: la cobertura suele extenderse a todo el país y muchas pólizas se adaptan al mínimo del estado visitado. Revise la cláusula de cobertura fuera del estado.
¿Con qué frecuencia cambian los mínimos?
No es frecuente, pero ocurre: California los subió en 2025 y Nueva Jersey en 2026. Por eso indicamos siempre la fecha de verificación.
Mi estado no está en la lista. ¿Dónde consulto?
En el departamento de seguros de su estado, que publica los mínimos vigentes. Iremos ampliando las fichas de ManejoClaro.
Fuentes
California: Departamento de Seguros de California (CDI).
Texas: Departamento de Seguros de Texas (TDI).
Florida: Departamento de Seguridad Vial y Vehículos de Florida (FLHSMV).
Nueva York: DMV del Estado de Nueva York y Departamento de Servicios Financieros de Nueva York (DFS).
Illinois: Departamento de Seguros de Illinois (IDOI).
Arizona: Departamento de Transporte de Arizona (ADOT MVD).
Nueva Jersey: Departamento de Banca y Seguros de Nueva Jersey (DOBI) y Boletín 25-06 del DOBI.
Colorado: División de Seguros de Colorado (DOI).
Nuevo México: División de Vehículos Motorizados de Nuevo México (MVD).
Georgia: Oficina del Comisionado de Seguros de Georgia (OCI).
Todas las fuentes se consultaron el 7 de octubre de 2026. Los requisitos pueden cambiar: confirme siempre en la fuente oficial antes de contratar o renovar.