Aseguranza de auto en Idaho: el mínimo 25/50/15 y la UM/UIM
Respuesta corta Idaho exige asegurar el vehículo con un mínimo de 25/50/15: $25,000 por las lesiones o la muerte de una persona, $50,000 por las de dos o más personas y $15,000 por daños a la propiedad ajena, según el DMV de Idaho (consultado el 8 de octubre de 2026). Las aseguradoras deben incluir la cobertura de motorista sin seguro y con seguro insuficiente, salvo que usted la rechace por escrito.
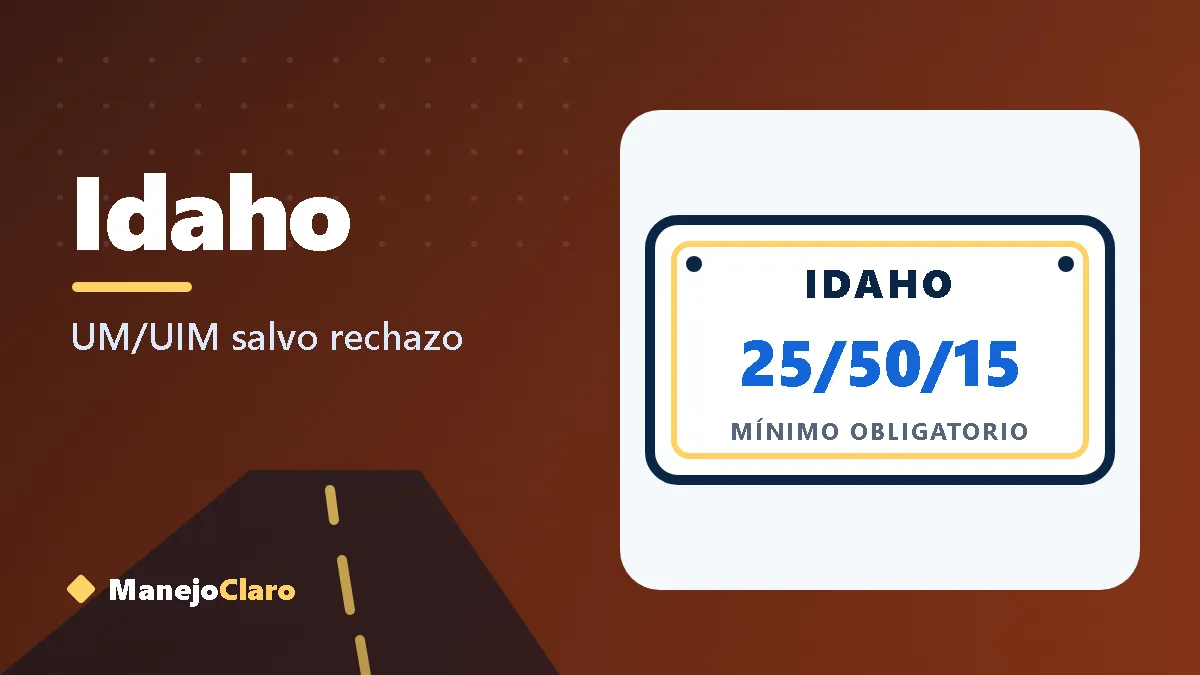
Mínimos obligatorios en Idaho
Idaho se basa en la culpa. La aseguradora debe tener licencia para operar en el estado, y el DMV comprueba en línea que los vehículos registrados están asegurados.
Ficha verificada: Idaho
- Lesiones a terceros, por persona
- $25,000
- Lesiones a terceros, por accidente
- $50,000
- Daños a la propiedad ajena
- $15,000
- Motorista sin seguro (UM/UIM)
- Incluida salvo que la rechace por escrito (Código de Idaho 41-2502)
Fuente oficial: Idaho DMV (ITD): seguro del vehículo, Departamento de Seguros de Idaho y Código de Idaho 41-2502. Consultada el 8 de octubre de 2026.
Qué significa el 25/50/15 de Idaho
Si usted causa un accidente, su aseguradora paga hasta $25,000 por las lesiones de cada persona, hasta $50,000 por todas las de ese accidente y hasta $15,000 por los daños a vehículos y bienes ajenos. Con el precio actual de los carros, $15,000 puede quedarse corto en un choque contra un vehículo nuevo: lo que falte puede reclamársele a usted. Vea un ejemplo en cómo leer los tres números.
Motorista sin seguro: incluida salvo rechazo por escrito
El Código de Idaho (sección 41-2502) obliga a las aseguradoras a incluir la cobertura de motorista sin seguro (UM) y con seguro insuficiente (UIM). El asegurado puede rechazar una o las dos, pero solo por escrito o mediante un registro electrónico, y el rechazo vale también para las renovaciones. Antes de nada, debe recibir una explicación estándar de estas coberturas. Vea cómo funcionan en motorista sin seguro (UM/UIM).
Idaho verifica el seguro en línea
El DMV de Idaho usa un sistema de verificación del seguro en línea para comprobar que los vehículos registrados mantienen la cobertura. Si cambia de aseguradora, evite que quede un hueco entre pólizas. Lo explicamos en qué pasa si maneja sin aseguranza.
Cómo comprobar si su póliza cumple en Idaho
Anote los dos límites de lesiones y el de daños a la propiedad, e indique si mantiene la cobertura de motorista sin seguro o si la rechazó por escrito. Elija Idaho en el verificador.
Trámites oficiales en Idaho
Estas son las puertas oficiales para resolver su caso en Idaho. Recuerde que ManejoClaro no gestiona trámites ni vende seguros.
- Regulador de seguros: Departamento de Seguros de Idaho. Consulte allí si una compañía está autorizada en Idaho y cómo presentar una queja.
- Licencia de conducir: Idaho DMV (ITD).
Las licencias las expide el DMV del Departamento de Transporte de Idaho (ITD). Quienes no están legalmente presentes en Estados Unidos no pueden obtener licencia ni identificación de Idaho, y los documentos de presencia legal de quienes no son ciudadanos se comprueban con USCIS.
Preguntas frecuentes
¿Cuál es el seguro mínimo en Idaho?
25/50/15: $25,000 por persona y $50,000 por accidente en lesiones, y $15,000 por daños a la propiedad ajena.
¿Es obligatoria la cobertura de motorista sin seguro en Idaho?
La aseguradora debe incluirla, pero usted puede rechazarla por escrito o con un registro electrónico.
¿Idaho es un estado no-fault?
No. Se basa en la culpa: el seguro del culpable paga los daños de los demás.
¿Puedo sacar licencia en Idaho sin demostrar presencia legal?
No. El ITD indica que quien no está legalmente presente no puede obtener licencia de Idaho.
Fuentes y fecha de verificación
Mínimos de Idaho: Idaho DMV (ITD): seguro del vehículo, Departamento de Seguros de Idaho y Código de Idaho 41-2502, consultada el 8 de octubre de 2026. Los requisitos pueden cambiar: confirme siempre en la fuente oficial antes de contratar o renovar. Esta ficha es informativa y no sustituye a la lectura de su póliza.